РИЗИКОТ Е ИСТ АКО КРЕДИТОТ Е ОДОБРЕН ВО БАНКА ИЛИ НА ИНТЕРНЕТ ПЛАТФОРМА Славески вели дека и во двата случаи не треба да се наруши довербата
За разлика од развиените финансиски системи, македонскиот финансиски систем и понатаму е претежно ориентиран кон банкарскиот сектор. Активата на банките зазема околу три четвртини од вкупната актива на финансискиот систем.
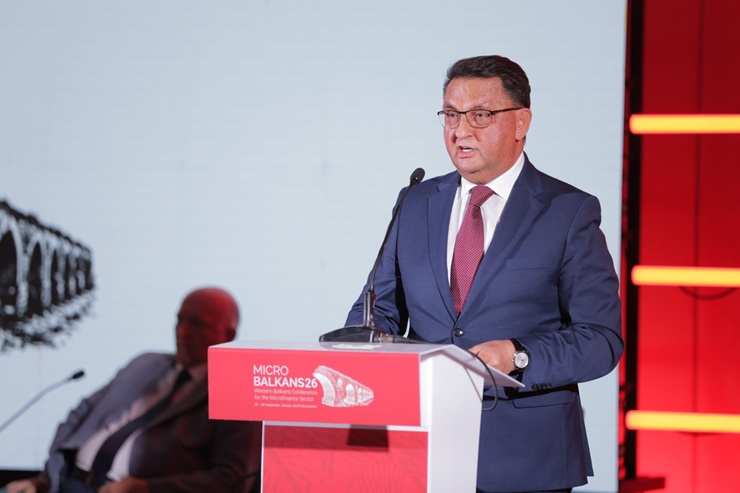
Иднината на кредитирањето треба да значи попаметен, поинклузивен и поодговорен пристап кон кредитите. Доколку успееме да ги споиме иновациите со стабилноста, технологијата со довербата, а конкуренцијата со одговорноста, тогаш ќе можеме да кажеме дека создаваме нова перспектива за кредитирањето, рече гувернерот на Народната банка Трајко Славески, во обраќањето на Конференцијата „Микробалканс 2026 – Кредитирањето од нова перспектива”.
Тој рече дека технолошкиот развој, поголемата достапност на податоците и појавата на нови деловни модели ги поместуваат границите меѓу традиционалното банкарство и небанкарските финансиски услуги.
Овој тренд е особено видлив на меѓународно ниво – според податоците на Одборот за финансиска стабилност (ФСБ), во 2024 година, небанкарскиот финансиски сектор во светот растел двојно побрзо од банкарскиот, додека во Европската Унија небанкарските извори обезбедуваат речиси една четвртина од кредитирањето на нефинансиските компании.
За разлика од развиените финансиски системи, македонскиот финансиски систем и понатаму е претежно ориентиран кон банкарскиот сектор. Активата на банките зазема околу три четвртини од вкупната актива на финансискиот систем.
-Во изминатите пет години, од 2020 до 2025 година, кредитирањето од небанкарските финансиски институции – финансиските друштва и лизинг-компаниите – растеше со просечна годишна стапка од 22,3%. Во истиот период, кредитирањето од страна на банките кон нефинансиските друштва и домаќинствата се зголеми со просечна годишна стапка од 9,6%. Сепак, овие компании и понатаму имаат релативно мал удел, од околу 2,5% од вкупната актива на финансискиот систем – рече Славески.
Сепак, овие компании и понатаму имаат релативно мал удел, од околу 2,5% од вкупната актива на финансискиот систем.
Според Славески новите технологии не ги отстрануваат основните ризици во кредитирањето.
– Кредитниот ризик останува кредитен ризик, без оглед на тоа дали кредитот се одобрува во филијала или преку дигитална платформа. Затоа, иновациите мора да одат паралелно со одговорното кредитирање, транспарентноста и соодветната заштита на клиентите – посочи гувернерот.
Тој се осврна и на новите ризици поврзани со дигитализацијата, особено киберризиците, коишто наметнуваат потреба од постојано унапредување на управувањето со ризиците и на регулаторните и супервизорските практики.